Zwolnienie z cła i VAT przy powrocie z USA: kto może skorzystać
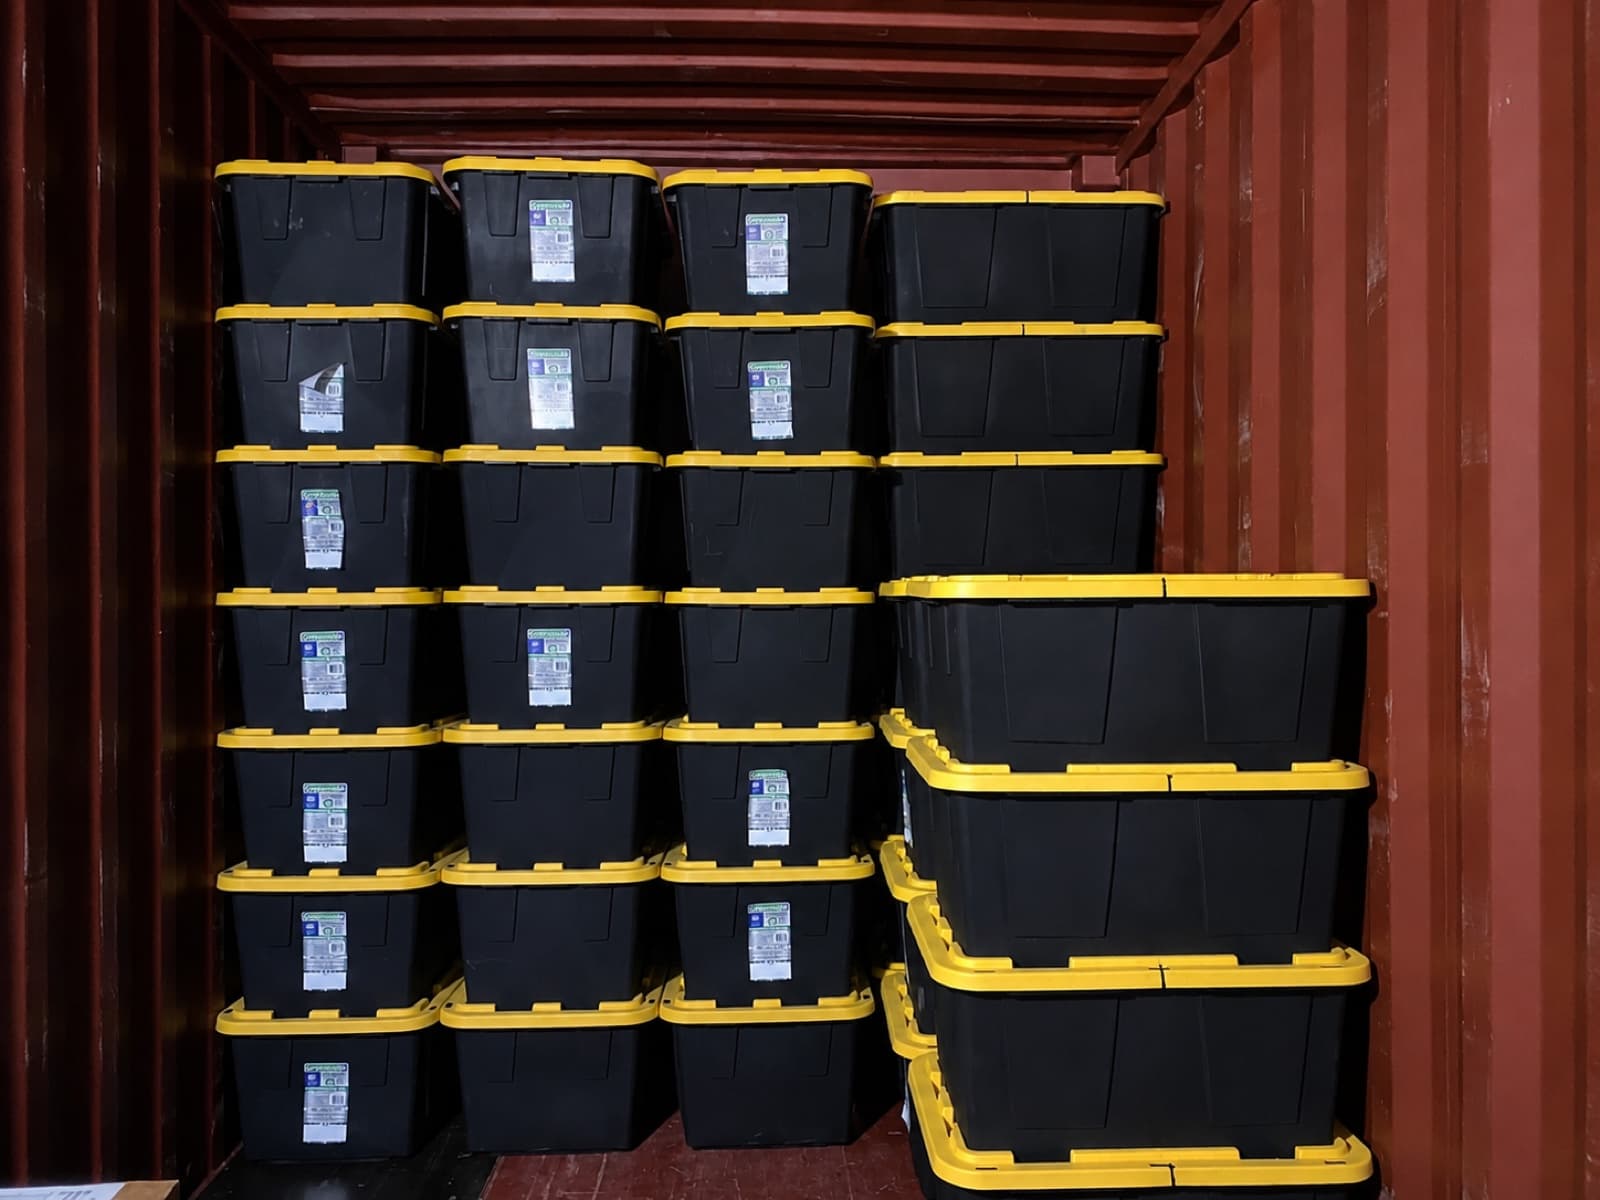
Ze zwolnienia z cła i VAT na mienie przesiedleńcze może skorzystać każdy, kto przenosi miejsce zamieszkania z USA do Polski po co najmniej 12 miesiącach nieprzerwanego mieszkania poza Unią Europejską. Zwolnienie obejmuje rzeczy osobiste, które miałeś i używałeś w USA co najmniej 6 miesięcy przed wyprowadzką i które w Polsce posłużą Ci do tego samego celu. Na ich odprawę masz 12 miesięcy od zamieszkania w Polsce, a przez 12 miesięcy po odprawie nie możesz ich sprzedać, wynająć, pożyczyć ani oddać w zastaw bez wcześniejszego poinformowania urzędu celnego.
Warunki celne wynikają z art. 3–11 rozporządzenia Rady (WE) nr 1186/2009, a zwolnienie z VAT z art. 47 i 81 ustawy o podatku od towarów i usług. Nic nie dzieje się automatycznie: za każdym razem decyduje organ celny na podstawie Twoich dokumentów. Poniżej wyjaśniamy każdy warunek, wyłączenia, terminy i typowe błędy. Jako rodzinna firma działająca od 1994 roku odprawiamy mienie przesiedleńcze naszych klientów w Gdyni na podstawie ich upoważnienia.
1. Kto może skorzystać: liczy się miejsce zamieszkania, nie paszport
Zwolnienie przysługuje osobie fizycznej, która przenosi swoje miejsce zamieszkania z kraju spoza UE do Unii. Portal podatki.gov.pl wymienia dwie grupy: Polaków wracających z krajów spoza UE oraz obywateli innych państw, którzy przeprowadzają się do Polski spoza UE. Obywatelstwo nie ma więc znaczenia. Liczy się to, gdzie naprawdę mieszkałeś i gdzie teraz zamieszkasz.
Podstawą jest co najmniej 12 miesięcy nieprzerwanego zamieszkania poza UE. Według powroty.gov.pl nie wystarczy samo przebywanie w USA bez zamiaru stałego pobytu ani sam zamiar bez faktycznego mieszkania. Czasowe wyjazdy, np. urlop w Polsce albo delegacja, nie przerywają tego okresu, jeśli Twoje centrum życiowe przez cały czas było w USA. Nieobecności nie mogą jednak być tak długie, żeby budziły wątpliwości, gdzie naprawdę mieszkasz.
Przesiedlenie musi być prawdziwe. Jeśli z okoliczności wynika, że masz w tym samym czasie dwa miejsca zamieszkania, w USA i w Polsce, warunek nie jest spełniony. Gdy pobyt trwał krócej niż 12 miesięcy, urząd może zrobić wyjątek, jeśli wyraźnie zamierzałeś mieszkać poza UE co najmniej rok (art. 5 ust. 2 rozporządzenia). Przy VAT ustawa wymaga wtedy co najmniej 6 miesięcy pobytu i uprawdopodobnienia, że skrócenie pobytu nie zależało od Ciebie (art. 47 ust. 6).
2. Co wchodzi w skład mienia przesiedleńczego: 6 miesięcy posiadania i ten sam cel
Mienie osobiste to rzeczy na Twój własny użytek i na potrzeby gospodarstwa domowego. Art. 2 rozporządzenia wymienia m.in. meble i wyposażenie, bieliznę pościelową, rzeczy osobiste, rowery i motocykle, prywatne samochody z przyczepami, przyczepy kempingowe, łodzie wycieczkowe i prywatne samoloty. Należą tu też zapasy domowe odpowiadające zwykłym potrzebom rodziny, zwierzęta domowe oraz przenośne instrumenty i sprzęt potrzebny do wykonywania zawodu. Rodzaj ani ilość rzeczy nie mogą wskazywać na cel handlowy.
Każda rzecz musi spełnić dwa warunki z art. 4. Po pierwsze, musiałeś ją mieć, a jeśli nie jest przeznaczona do zużycia, także używać w dotychczasowym miejscu zamieszkania co najmniej 6 miesięcy przed dniem, w którym przestałeś tam mieszkać. Podatki.gov.pl wyjaśnia, że liczy się rzeczywiste władanie rzeczą, a nie tylko tytuł własności. Po drugie, w Polsce rzecz ma służyć temu samemu celowi: kanapa z salonu w USA ma stanąć w Twoim domu, a nie trafić na sprzedaż.
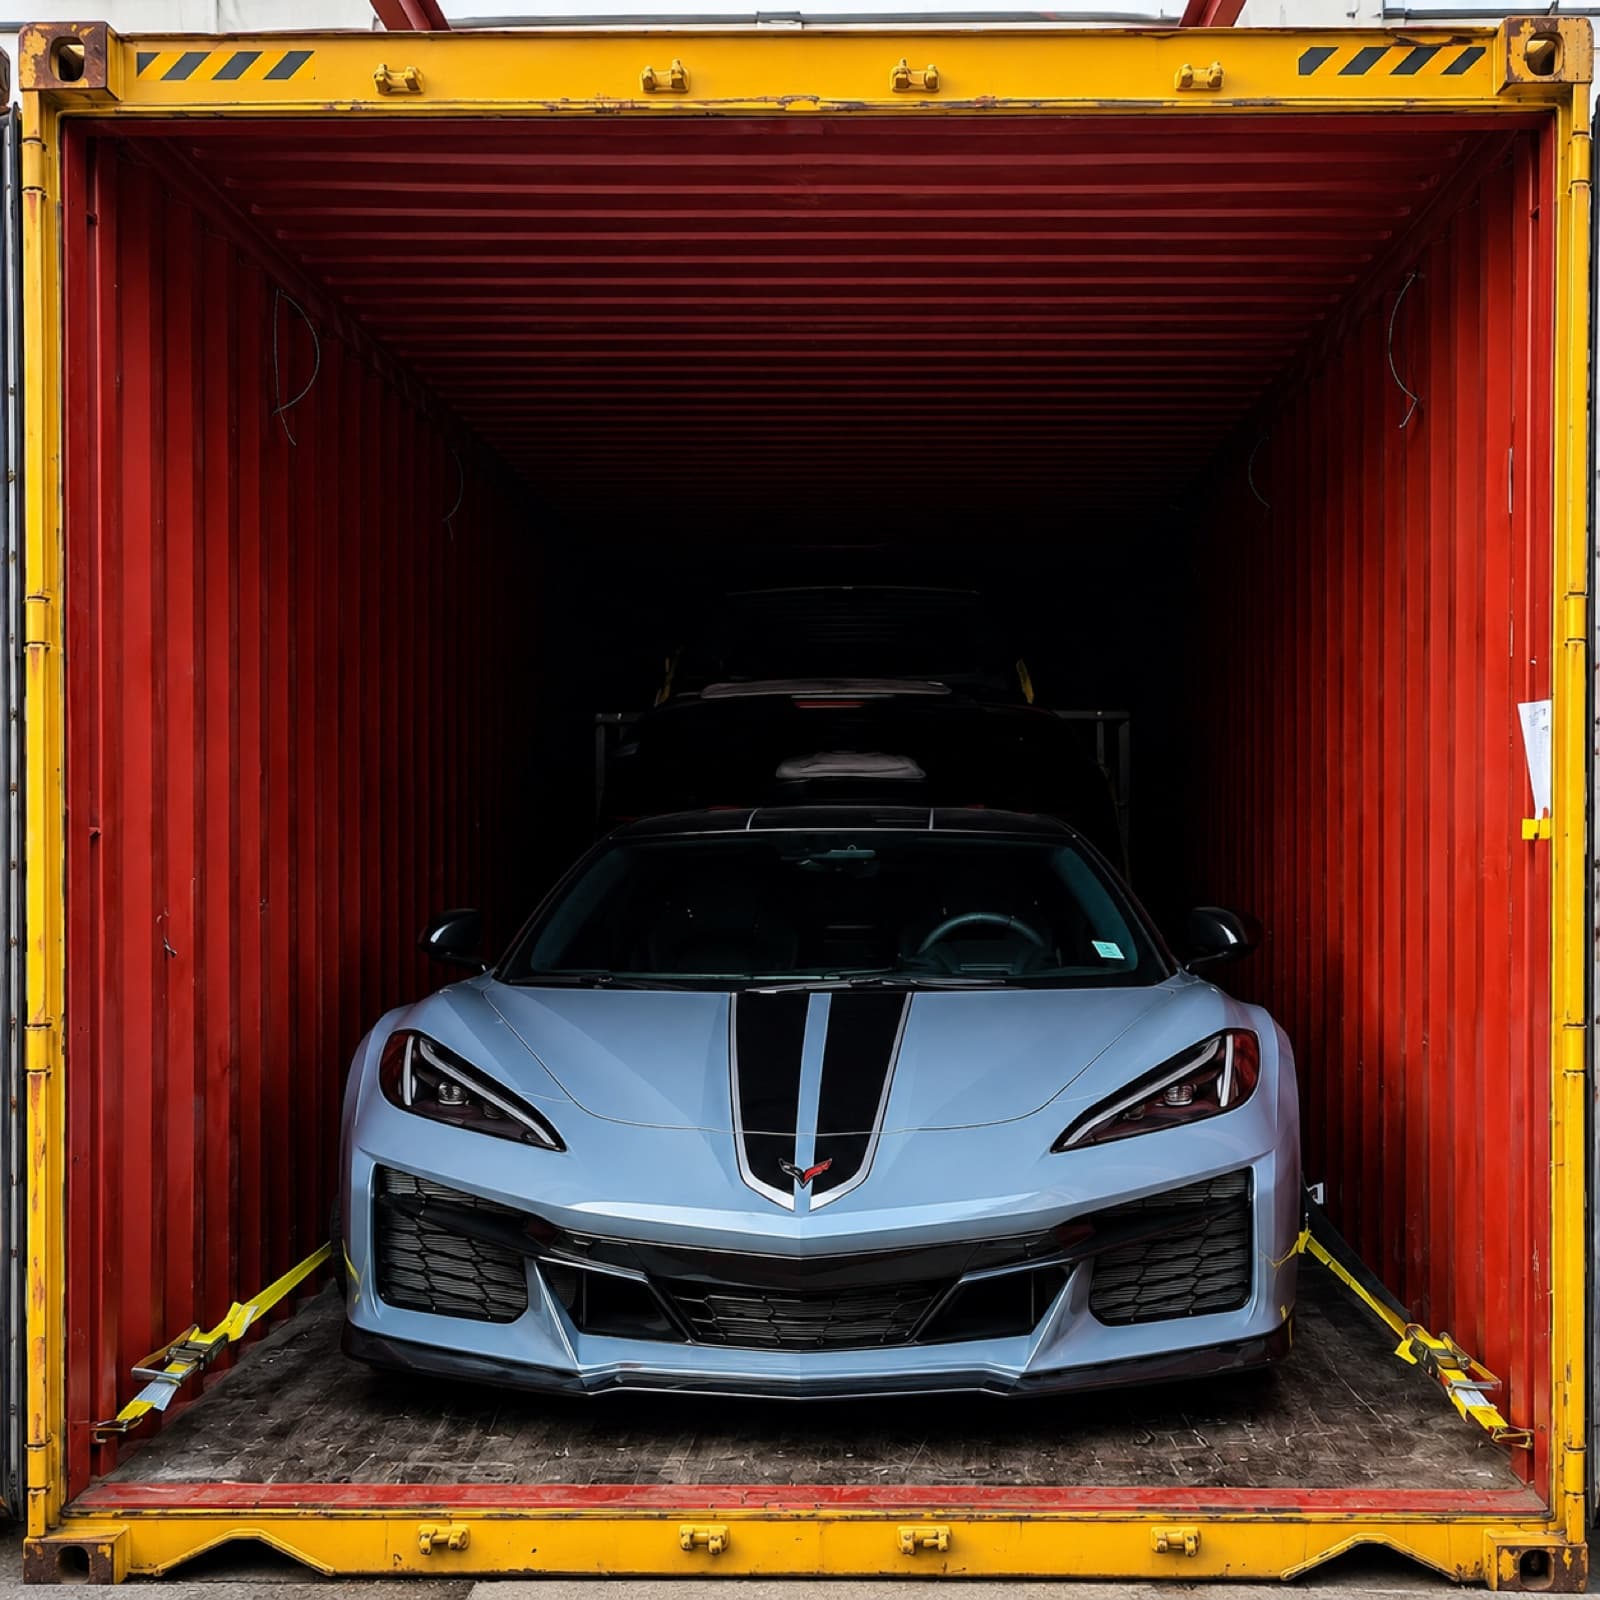
Samochód również może wejść w skład mienia, ale obowiązują go dodatkowe warunki, między innymi przy akcyzie. Opisaliśmy je osobno na stronie samochód na mienie przesiedleńcze. Auto może płynąć w tym samym kontenerze co meble, o ile jest puste.
3. Czego zwolnienie nie obejmuje
Nawet jeśli spełniasz wszystkie warunki dotyczące pobytu i rzeczy, część towarów zwolnienia nie dostanie. Narzędzia do użytku domowego co do zasady mogą się mieścić w definicji mienia, bo obejmuje ona wyposażenie przeznaczone na własny użytek. Sprzęt do pracy zarobkowej jest jednak zwolniony tylko wtedy, gdy jest przenośny, więc np. stacjonarna maszyna z warsztatu tego warunku nie spełni. Alkoholu i papierosów najlepiej w ogóle nie pakować do kontenera z mieniem.
Pełną listę wyłączeń zawierają art. 6 rozporządzenia 1186/2009 i art. 47 ust. 2 ustawy o VAT. Zwolnienia z cła i VAT nie obejmują:
- wyrobów alkoholowych: piwa, wina, mocnych alkoholi, likierów
- tytoniu i wyrobów tytoniowych
- handlowych środków transportu, czyli pojazdów przeznaczonych do działalności gospodarczej
- przedmiotów do wykonywania zawodu lub działalności, innych niż przenośne instrumenty i sprzęt
4. Terminy: 12 miesięcy na przywóz, kilka partii, wysyłka przed przeprowadzką
Mienie trzeba zgłosić do odprawy w ciągu 12 miesięcy od dnia, w którym zamieszkałeś w Polsce (art. 7 rozporządzenia, art. 47 ust. 3 ustawy o VAT). Podatki.gov.pl tłumaczy, że chodzi o faktyczne osiedlenie się, czyli zorganizowanie tu swojego miejsca zamieszkania. Rzeczy nie muszą przypłynąć jednym kontenerem: przepisy pozwalają sprowadzić je w kilku oddzielnych partiach w tym okresie.
Może to wyglądać tak: najpierw płynie kontener 40' High Cube z meblami i autem, a gdy po kilku miesiącach zamkniesz sprawy w USA, resztę kartonów dosyłasz jako drobnicę (LCL) przez nasz magazyn w Irvington w New Jersey. Jeśli pierwsza partia zostanie odprawiona, zanim zamieszkasz w Polsce, obowiązują zasady z następnego akapitu (zobowiązanie i zabezpieczenie). Każda partia ma własne zgłoszenie celne, a wniosek o zwolnienie składa się co do zasady przy zgłoszeniu, więc dokumenty będą potrzebne przy każdej.
Rzeczy można też wysłać, zanim sam zamieszkasz w Polsce. Trzeba wtedy zobowiązać się do przeniesienia tu miejsca zamieszkania w ciągu 6 miesięcy i złożyć zabezpieczenie, którego formę i wysokość określa urząd (art. 9 rozporządzenia, art. 47 ust. 5 ustawy o VAT). Okres 6 miesięcy posiadania i używania rzeczy liczy się wtedy przy cle względem dnia wprowadzenia rzeczy na obszar celny UE (art. 9 ust. 2 rozporządzenia), a przy VAT względem dnia dopuszczenia ich do obrotu w Polsce (art. 47 ust. 5 ustawy o VAT).
5. Cło i VAT: dwa zwolnienia, które idą w parze
Rozporządzenie 1186/2009 zwalnia wyłącznie z cła. O VAT decyduje ustawa o podatku od towarów i usług. Jej art. 47 zwalnia z VAT import rzeczy osobistego użytku osoby przenoszącej miejsce zamieszkania spoza UE do Polski na niemal identycznych warunkach: 6 miesięcy używania, ten sam cel, 12 miesięcy zamieszkania poza UE i 12 miesięcy bez odstępowania rzeczy. Art. 81 dodaje, że to zwolnienie z VAT stosuje się w przypadku zastosowania zwolnienia od cła.
Mimo to podatki.gov.pl i powroty.gov.pl podkreślają, że zwolnienie z cła nie oznacza automatycznie zwolnienia z VAT i akcyzy. Każde rozpatruje się według własnych przepisów. Według powroty.gov.pl spośród wyrobów akcyzowych kwestia mienia przesiedleńczego dotyczy tylko samochodu osobowego.
Jeśli warunki nie są spełnione, rzeczy odprawia się na zwykłych zasadach, z cłem i VAT. Swoją sytuację lepiej więc sprawdzić przed załadunkiem, a nie w porcie.
6. Dokumenty i odprawa w Gdyni
Całą odprawę bierzemy na siebie. Podstawiamy kontener pod Twój dom w USA do samodzielnego załadunku w ustalonym oknie czasowym (za dodatkową opłatą może to zrobić nasza ekipa) albo przyjmujemy rzeczy w magazynie w Irvington. Z New Jersey kontener płynie do Gdyni 16–20 dni, a przeprowadzka od drzwi do drzwi z New Jersey trwa zwykle 4–6 tygodni. Ty podpisujesz upoważnienie i dostarczasz dokumenty, a listę mienia i upoważnienie wypełnisz na lesniewski.com/formularze.
Decyzję o zwolnieniu podejmuje organ celny, a ciężar dowodu leży po Twojej stronie. Do zgłoszenia celnego dołącza się spis przywożonych rzeczy w zestawieniu ilościowym i wartościowym, w dwóch egzemplarzach, oraz dokumenty potwierdzające spełnienie warunków. Jeśli coś budzi wątpliwości, urząd może zażądać dodatkowego potwierdzenia. Przykładowe dokumenty według podatki.gov.pl i powroty.gov.pl:
- 12 miesięcy poza UE: umowa o pracę, umowa najmu, rachunki za gaz, prąd lub telefon, zaświadczenie z urzędu skarbowego o płaceniu podatków
- 6 miesięcy posiadania i używania: faktury zakupu, rachunki za naprawy lub konserwację, a dla auta dowód rejestracyjny na Twoje nazwisko
- Zamieszkanie w Polsce: zameldowanie, umowa najmu lub umowa o pracę w Polsce, u cudzoziemców karta pobytu
- Ilościowo-wartościowy spis rzeczy w 2 egzemplarzach
7. Typowe błędy, które mogą kosztować zwolnienie
Każdy z tych punktów wynika z przepisów albo z oficjalnych wyjaśnień, a większości da się uniknąć, jeśli zaplanujesz przeprowadzkę z wyprzedzeniem:
- Nowe rzeczy kupione tuż przed wyjazdem. Sprzęt kupiony miesiąc przed wyprowadzką nie spełnia warunku 6 miesięcy posiadania i używania. Rozporządzenie celne dopuszcza wyjątek w szczególnie uzasadnionych okolicznościach (art. 4 lit. a), ale art. 47 ustawy o VAT takiego wyjątku nie przewiduje, więc VAT od takiej rzeczy co do zasady trzeba zapłacić.
- Sprzedaż, wynajem lub pożyczenie rzeczy w ciągu 12 miesięcy od odprawy. Wymaga to wcześniejszego poinformowania urzędu i oznacza zapłatę cła oraz VAT według stawek z dnia sprzedaży, wynajmu lub pożyczenia.
- Dwa miejsca zamieszkania naraz. Jeśli nadal faktycznie mieszkasz w USA, a do Polski tylko przyjeżdżasz, przesiedlenia nie ma.
- Przegapiony termin. Mienie zgłoszone po upływie 12 miesięcy od zamieszkania w Polsce co do zasady nie może już skorzystać ze zwolnienia.
- Alkohol, papierosy albo towar w ilościach handlowych w kontenerze z mieniem.
- Niepełny spis rzeczy. Spis jest obowiązkowym załącznikiem do zgłoszenia, a urząd decyduje na podstawie przedstawionych dokumentów, więc wpisz do niego wszystko, co jedzie.
Wracasz z USA? Zacznij od bezpłatnej wyceny
Napisz, co i skąd chcesz przewieźć, a w ciągu 24 godzin przygotujemy bezpłatną wycenę. Odprawę w Gdyni przeprowadzimy na podstawie Twojego upoważnienia, a formularze znajdziesz na lesniewski.com/formularze.
+1 (973) 372 1100 (po polsku)Najczęstsze pytania
Jak udowodnić 12 miesięcy mieszkania poza UE?+
Wiarygodnymi dokumentami z tego okresu. Podatki.gov.pl i powroty.gov.pl podają jako przykłady umowę o pracę, umowę najmu mieszkania, rachunki za gaz, prąd lub telefon oraz zaświadczenie z urzędu skarbowego o płaceniu podatków. Najlepiej, gdy razem pokrywają cały okres 12 miesięcy bez przerw.
Czy przyjazdy do Polski w czasie pobytu w USA przerywają okres 12 miesięcy?+
Nie, jeśli były czasowe, np. urlop albo wyjazd służbowy, a Twoje centrum życiowe przez cały czas pozostawało w USA. Tak wyjaśnia to podatki.gov.pl. Nieobecności nie mogą jednak być na tyle długie, żeby budziły wątpliwości, gdzie naprawdę mieszkałeś.
Ile mam czasu po przeprowadzce, żeby sprowadzić rzeczy bez cła?+
Masz 12 miesięcy od dnia, w którym zamieszkałeś w Polsce. W tym czasie możesz sprowadzić mienie w kilku partiach, np. najpierw kontener z meblami, a później resztę kartonów. Rzeczy można też wysłać przed przeprowadzką, ale wtedy trzeba zobowiązać się do zamieszkania w Polsce w ciągu 6 miesięcy i złożyć zabezpieczenie.
Czy zwolnienie z cła oznacza automatycznie zwolnienie z VAT?+
Nie automatycznie. Zwolnienie z VAT wynika z art. 47 ustawy o VAT i ma własne, bardzo podobne warunki, a art. 81 tej ustawy wiąże je ze zwolnieniem z cła. W praktyce, jeśli spełniasz warunki ustawy o VAT i urząd przyzna zwolnienie z cła, nie płacisz ani cła, ani VAT. Samochód ma dodatkowo osobne zasady dotyczące akcyzy.
Czy nowe rzeczy kupione tuż przed wyjazdem też są objęte zwolnieniem?+
Co do zasady nie. Rzeczy, które się nie zużywają, np. meble, telewizor czy narzędzia, musisz mieć i używać w USA co najmniej 6 miesięcy przed wyprowadzką. Przy cle rozporządzenie dopuszcza wyjątek w szczególnie uzasadnionych okolicznościach i decyduje o tym urząd, ale art. 47 ustawy o VAT takiego wyjątku nie przewiduje. Jeśli takie rzeczy znajdą się w przesyłce, zwolnienie ich nie obejmie, więc zapłacisz od nich należności przywozowe.
Czy narzędzia, których używam w pracy, są zwolnione z cła?+
Tylko przenośne instrumenty i sprzęt potrzebny do wykonywania zawodu. Inne przedmioty do pracy zarobkowej oraz pojazdy przeznaczone do działalności gospodarczej są wyłączone ze zwolnienia (art. 6 rozporządzenia 1186/2009, art. 47 ust. 2 ustawy o VAT). Jeśli nie wiesz, do której grupy należy Twój sprzęt, zapytaj nas przed załadunkiem.